
金利上昇局面で注意したい「返済額が変わらない」住宅ローンの仕組みについて
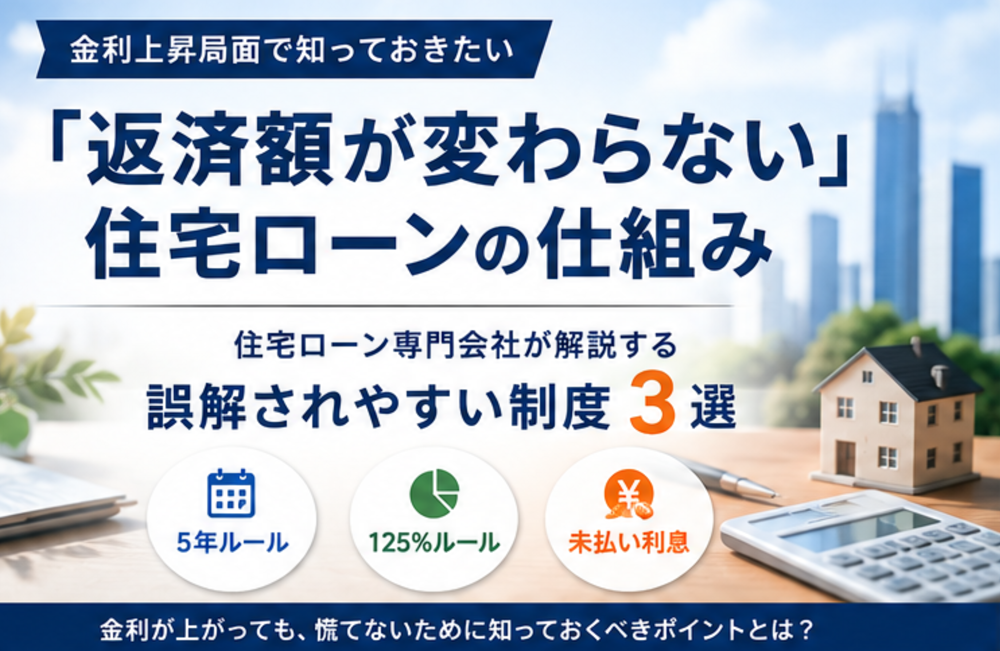
このたび当社は、金利上昇局面で誤解されやすい住宅ローン制度について解説するニュースレター「金利上昇局面で注意したい『返済額が変わらない』住宅ローンの仕組み」を配信いたしました。
近年、政策金利の変更などを背景に、住宅ローン金利への関心が高まっています。
特に変動金利型住宅ローンでは、「5年ルール」や「125%ルール」について、返済額がすぐに変わらないことから「負担が増えない」「上限があるから安心」と受け止められることがあります。
しかし、これらの仕組みは急激な返済額の上昇を抑えるためのものであり、金利上昇の影響そのものをなくすものではありません。
今回のニュースレターでは、金利上昇局面で特に誤解されやすい制度として、以下の3つを取り上げています。
- 5年ルール
- 125%ルール
- 未払い利息
5年ルールでは、一定期間、毎月の返済額が据え置かれる場合がありますが、その間も返済額の内訳が変化し、利息の割合が増えることで元金の減少ペースが遅くなる可能性があります。
また、125%ルールは返済額の見直し時に上昇幅を抑える仕組みですが、金利上昇による負担を完全になくすものではありません。
住宅ローン商品によって取り扱いも異なるため、ご自身が利用している住宅ローンの内容を確認することが大切です。
さらに、金利上昇によって利息負担が増えた場合、毎月決められた金額を返済していても、返済額だけでは利息を払い切れず、未払い利息が発生する可能性があります。
金利が動く時代においては、毎月の返済額だけでなく、元金がどのように減っているのか、自身の住宅ローンにはどのようなルールがあるのかを理解することが重要です。
今後もFBモーゲージは、住宅ローン専門会社として、住宅ローンに関する仕組みや注意点をわかりやすく発信し、お客様が将来を見据えて安心して判断できる環境づくりに取り組んでまいります。
詳細につきましては、下記プレスリリースをご参照ください。